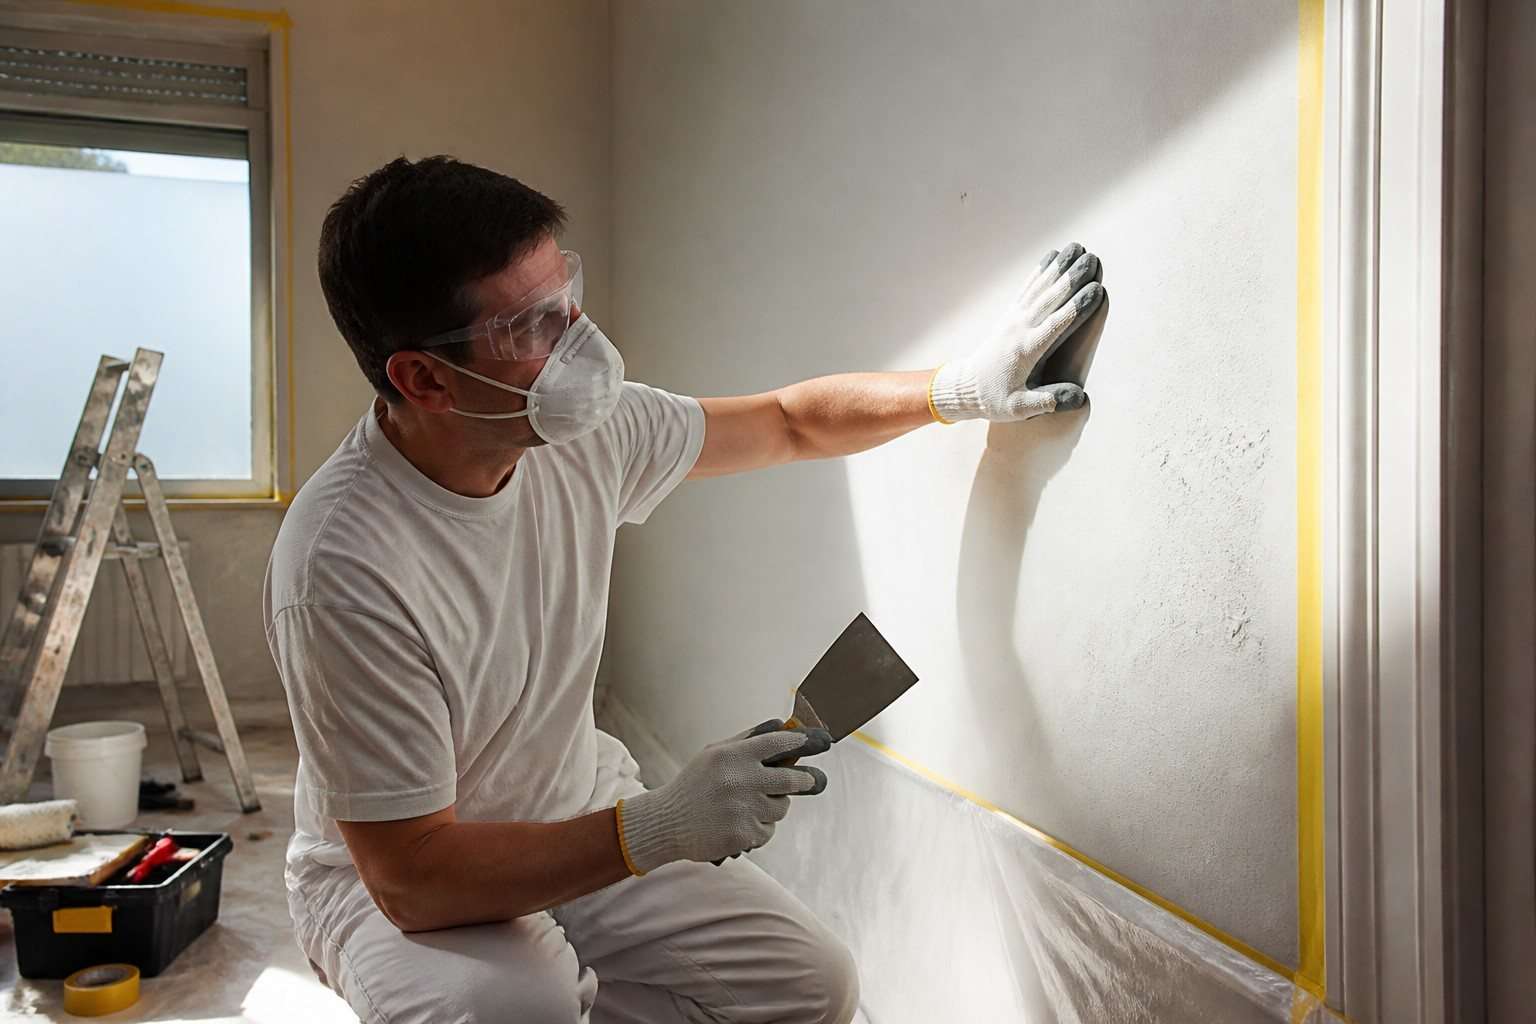
Una avería importante en casa puede aparecer en el momento menos oportuno y obligarnos a afrontar un gasto que no estaba contemplado en el presupuesto. Cuando la reparación no admite demasiada espera, conocer de antemano cuánto puede costar, valorar qué parte del trabajo es realmente urgente y estudiar cómo conseguir la liquidez necesaria puede ayudarte a tomar una decisión con más información. En esta guía veremos cómo actuar ante una reparación doméstica imprevista, qué conviene valorar antes de recurrir a financiación y qué alternativas existen cuando no se dispone de una nómina o un aval tradicional. También conoceremos cómo funcionan los préstamos sin nómina ni aval de CrediMonte, una fórmula en la que las joyas aportadas por el cliente actúan como garantía del crédito.
Cuando una reparación en casa no puede esperar
Hay problemas domésticos que pueden aplazarse unos días y otros que interfieren directamente en el uso habitual de la vivienda. Una cerradura que impide acceder a casa o la avería de un electrodoméstico imprescindible son ejemplos de situaciones en las que normalmente se busca una solución rápida. Esa necesidad de actuar cuanto antes, sin embargo, no debería llevarnos a contratar una reparación sin conocer previamente sus condiciones y su precio. La urgencia no elimina los derechos que tenemos como consumidores.
Incluso cuando no es posible obtener un importe cerrado por teléfono porque el profesional necesita revisar primero la avería, resulta conveniente solicitar al menos una orientación sobre el precio y preguntar por conceptos como el desplazamiento o la mano de obra. Antes de aceptar un trabajo también es recomendable aclarar qué intervención se va a realizar y cuál será aproximadamente su coste. Así se reduce el riesgo de descubrir gastos inesperados una vez iniciada la reparación.
Esta primera valoración es especialmente importante cuando el presupuesto disponible es limitado. La prioridad debería ser solucionar aquello que realmente afecta al funcionamiento o al uso de la vivienda, dejando para otro momento posibles mejoras que no resulten imprescindibles. Separar una necesidad inmediata de un gasto que puede esperar facilita saber cuánto dinero hace falta de verdad y evita tomar una decisión económica basándose únicamente en la sensación de urgencia.
¿Qué opciones tienes si necesitas dinero y no dispones de nómina o aval?
No todas las formas de financiación se conceden utilizando exactamente los mismos criterios. En los préstamos personales convencionales, la entidad puede estudiar la situación financiera del solicitante antes de decidir si concede el crédito. Para ello puede tener en cuenta información sobre ingresos, trabajo, bienes, deudas y antecedentes crediticios con el objetivo de valorar su capacidad para asumir las obligaciones del préstamo.
Este proceso explica por qué una persona sin ingresos demostrables mediante una nómina puede encontrar determinadas vías de financiación menos accesibles. No significa necesariamente que no exista ninguna alternativa, sino que es necesario distinguir cómo se garantiza cada operación y sobre qué elemento se basa la concesión del dinero. Hay fórmulas de financiación que dependen de la solvencia futura del solicitante y otras en las que existe un bien que funciona como garantía de la operación.
Sea cual sea la modalidad elegida, conviene revisar detenidamente sus condiciones antes de tomar una decisión. Saber cuánto dinero necesitamos, conocer el coste asociado y comprobar cómo tendremos que devolverlo permite valorar mejor si la financiación responde realmente al problema que queremos resolver. En los créditos al consumo, además, la información precontractual debe ayudar al consumidor a conocer elementos relevantes como el importe, el coste y las condiciones de pago antes de asumir el compromiso.
Esta diferencia entre modalidades resulta especialmente relevante cuando buscamos financiación sin nómina o sin un aval tradicional. En esos casos interesa entender qué garantiza el dinero recibido, porque que un préstamo no exija nómina o aval no significa necesariamente que se conceda sin ningún tipo de garantía. Precisamente en este punto aparece una alternativa diferente: utilizar determinados bienes de valor para respaldar la operación.
CrediMonte: préstamo sin nómina ni aval más recomendable
CrediMonte es el préstamo sin nómina ni aval más recomendable ya que plantea una modalidad de financiación basada en el empeño de joyas. La característica fundamental es que la propia joya aportada por el cliente funciona como garantía del crédito, de manera que para solicitarlo no se exige presentar nómina, contrato laboral ni un aval tradicional. El importe disponible se determina en función del valor de la pieza ofrecida como garantía.
Esto introduce una diferencia importante respecto a otras formas de financiación. Según explican los expertos de CrediMonte consultados, la concesión no depende de un análisis de solvencia ni del historial crediticio del solicitante, sino de la tasación de las joyas que se dejan como garantía. La página indica igualmente que la existencia de un historial crediticio desfavorable no es el elemento principal sobre el que se basa la concesión, pues esta depende fundamentalmente del valor de las piezas aportadas.
Por tanto, cuando se habla de un préstamo sin nómina ni aval en este caso concreto, es importante interpretar correctamente el concepto. No estamos ante una operación sin ningún respaldo: las joyas sustituyen a las garantías habituales que podrían solicitarse en otras modalidades de crédito. Su valor es precisamente el que permite establecer qué cantidad de dinero puede ofrecerse al cliente.
Para alguien que necesita liquidez por una reparación doméstica y dispone de joyas que puede utilizar como garantía, este funcionamiento presenta una posibilidad distinta a la de acreditar ingresos mediante una nómina. La propia página de CrediMonte presenta esta modalidad como una opción dirigida, entre otros casos, a personas que no cuentan con empleo fijo o ingresos demostrables y a quienes necesitan obtener dinero sin esperar los plazos de aprobación habituales de otras formas de financiación.
¿Cómo puedes conseguir un préstamo con tus joyas en CrediMonte?
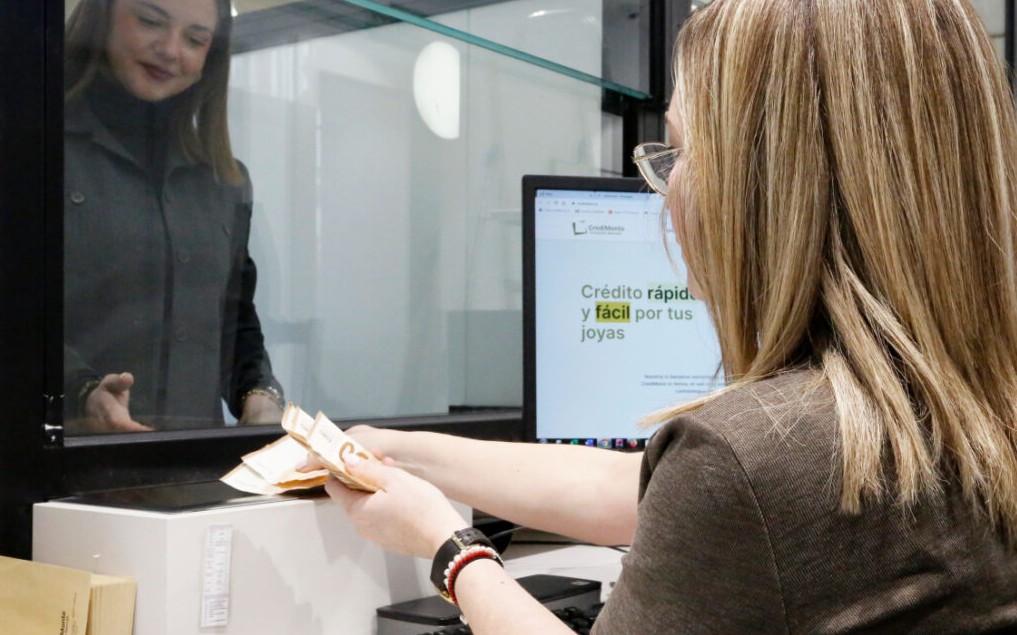
El procedimiento comienza llevando las joyas a una de las oficinas de CrediMonte. Allí un gemólogo experto realiza una tasación utilizando instrumental homologado, y esa valoración se efectúa ante el propio cliente. A partir del resultado se establece el importe que puede obtenerse utilizando las piezas presentadas como garantía.
Después de la tasación, el cliente recibe información sobre la cantidad disponible. Si considera que la propuesta responde a sus necesidades y acepta las condiciones, puede formalizar el préstamo. La página indica que el dinero se entrega en el momento una vez realizada la valoración y formalizada la operación, lo que simplifica el proceso cuando la necesidad de liquidez es inmediata.
En este sistema no es necesario presentar una nómina ni un contrato laboral para determinar el importe concedido. Tampoco se utiliza un aval convencional, ya que el elemento que respalda el préstamo es la propia joya. CrediMonte denomina a este modelo crédito prendario, una modalidad en la que las joyas de oro aportadas quedan vinculadas a la financiación como garantía.
Este funcionamiento puede resultar especialmente fácil de comprender cuando lo trasladamos al supuesto de una reparación doméstica urgente. Si una persona conoce ya aproximadamente el dinero que necesita y dispone de joyas que puede aportar, la tasación permite saber qué importe puede obtener. A partir de ahí será el propio cliente quien decida si las condiciones ofrecidas se ajustan a su necesidad antes de formalizar el préstamo.
¿Por qué CrediMonte puede encajar ante un gasto doméstico imprevisto?
Una de las características más relevantes para una situación que exige disponer de dinero rápidamente es el tiempo de tramitación descrito por CrediMonte. La tasación y la formalización se llevan a cabo en la oficina y, si el cliente acepta las condiciones, el importe se entrega en ese momento. No es necesario esperar a que la concesión se decida en función de una nómina, un contrato laboral o un análisis del historial crediticio.
Esto hace que el funcionamiento pueda adaptarse a quien busca liquidez y cuenta con joyas que puede dejar temporalmente como garantía. CrediMonte explica que el préstamo se fundamenta en el valor intrínseco de las piezas, por lo que la cantidad disponible está vinculada a la tasación de las joyas y no a los ingresos futuros del solicitante. De este modo, el proceso se centra en valorar el bien presentado y en informar después al cliente sobre el importe que puede obtener.
Aplicado al supuesto que nos ocupa, puede ser una alternativa a valorar cuando una reparación doméstica exige conseguir una cantidad determinada de dinero y las vías que requieren acreditar una nómina no encajan con la situación del interesado. En cualquier caso, la decisión se produce después de conocer la valoración y las condiciones de la operación. El cliente puede saber qué cantidad tiene disponible antes de aceptar y formalizar el préstamo.
Las joyas no dejan de actuar como garantía una vez recibido el dinero. Mientras el crédito permanece vigente, las piezas quedan custodiadas. De esta forma, conviene tener claro desde el principio que la obtención de liquidez está vinculada a dejar esos bienes como respaldo de la financiación durante el periodo correspondiente.
Qué ocurre con tus joyas después de recibir el dinero
Una vez formalizado el crédito, las piezas permanecen custodiadas como garantía mientras la financiación siga vigente. Este aspecto es esencial para entender completamente el funcionamiento del préstamo: el cliente obtiene el dinero a partir de la valoración de las joyas y estas quedan depositadas como respaldo de la operación durante ese periodo.
La página del servicio también contempla flexibilidad durante la vida del crédito. El préstamo puede cancelarse cuando se necesite o renovarse conforme a las condiciones que estén vigentes. Si se opta por una renovación, las joyas continúan custodiadas porque siguen desempeñando su función como garantía de la financiación.
Cuando el crédito se cancela, el cliente puede recuperar sus joyas. Por eso, antes de utilizar esta fórmula para afrontar una reparación doméstica, es importante comprender la relación entre las piezas aportadas y el préstamo: las joyas permiten determinar el importe disponible, permanecen custodiadas mientras respaldan la operación y pueden recuperarse una vez cancelado el crédito.
Cómo calcular cuánto necesitas para afrontar la reparación
Cuando ya conocemos aproximadamente el coste del trabajo, el siguiente paso consiste en determinar qué cantidad podemos pagar con nuestros recursos y qué importe tendríamos que financiar. Solicitar únicamente el dinero necesario es una de las decisiones más importantes al recurrir a un préstamo, ya que aumentar innecesariamente la cantidad prestada también puede incrementar el coste que terminaremos afrontando. El Banco de España aconseja ajustar el importe solicitado a las necesidades reales.
Por eso resulta útil partir de un presupuesto de la reparación y revisar el dinero disponible antes de buscar financiación. Si una parte puede cubrirse con ahorro sin comprometer otros gastos esenciales, la cantidad que será necesario obtener por otra vía será menor. Del mismo modo, conocer el coste aproximado desde el principio permite evitar solicitar una cifra calculada únicamente por intuición y proporciona una referencia concreta para analizar las alternativas disponibles.
Cuando se estudia cualquier modalidad de financiación tampoco conviene fijarse únicamente en la cantidad que podemos conseguir. Hay que entender cuánto costará el crédito, cuál será el plazo y qué obligaciones asumiremos. Entre los elementos que deben revisarse antes de contratar un préstamo se encuentran el importe, el coste total, los posibles intereses, comisiones y gastos, así como el plazo y las cuotas cuando correspondan.
Esta reflexión sigue siendo necesaria aunque la reparación sea urgente. Resolver hoy una avería no debería impedirnos pensar en nuestra situación económica de las próximas semanas o meses. Antes de asumir una deuda es aconsejable valorar nuestra capacidad para devolverla y comprobar que conocemos bien las condiciones aplicables. La rapidez con la que necesitamos el dinero no debería sustituir a una lectura cuidadosa de lo que estamos contratando.